
本記事は、2026年9月20日時点で公表されている中小企業庁の資料および報道をもとに整理しています。 個別案件については、報道・当事者の見解と、行政機関等によって確定した事実を区別して記載しています。
会社を売却しようとするとき、多くのオーナー経営者にとってM&Aは初めての経験です。 自社はいくらで売れるのか。どの買い手なら従業員を任せられるのか。契約条件は妥当なのか。経営者保証は本当に外れるのか。 分からないことが多い中で、経営者はM&Aの専門家に支援を求めます。
そこで登場するのが、「M&A仲介」と「FA(フィナンシャル・アドバイザー)」です。 どちらもM&Aを支援する専門家ですが、両者は同じではありません。
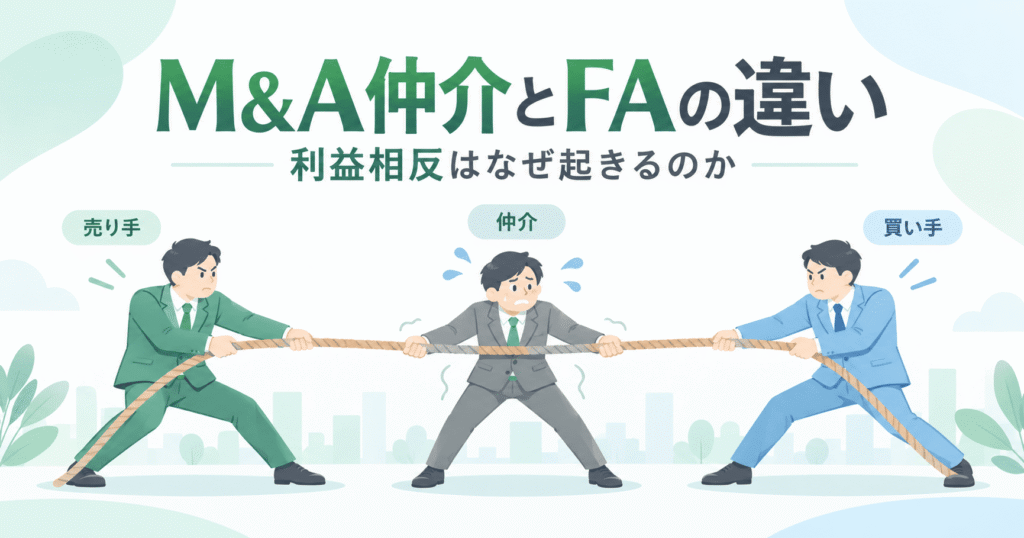
違いを一言でいえば、「誰と契約し、誰の立場で支援するのか」です。 仲介は売り手と買い手の双方と契約し、双方の間に立ってM&A成立に向けた調整を行います。 一方のFAは、売り手または買い手の一方と契約し、その依頼者の立場から助言・交渉を行います。
しかし、この違いを「仲介は双方、FAは片方」とだけ覚えると、重要な点を見落とします。 仲介では、価格や契約条件について利害が衝突する売り手と買い手を、同じ支援者が同時に支援するからです。
そして、利益相反は単なる教科書上の論点ではありません。 2024年に改訂された「中小M&Aガイドライン(第3版)」では、仲介者による リピーターとなる買い手や、追加手数料を支払う者への優遇が、利益相反に関する具体的な禁止事項として示されました。
さらに2026年9月には、大手M&A仲介会社が関与した案件について、 売り手側代理人が「買い手寄り」の対応ではなかったかと問題提起した事例を朝日新聞が報じています。
なぜ、こうした問題が起こり得るのでしょうか。 その答えをたどるには、「仲介とFAの違い」を肩書ではなく、契約・報酬・交渉・継続取引の構造から見る必要があります。
- M&A仲介とFAの本質的な違い
- 仲介で利益相反が構造的に生じる理由
- 売り手とリピーター買い手の取引継続性の違い
- 中小M&Aガイドライン第3版が禁止した行為
- 2026年9月の報道事例から見える実務上の問題
- 契約前に確認すべき事項と、試験対策上のポイント
M&A仲介とFAの違いは「誰の立場で支援するか」
両者の違いは、まず契約関係を見ると整理しやすくなります。
売り手・買い手双方と契約
売り手と契約
| 比較項目 | M&A仲介 | FA |
|---|---|---|
| 契約相手 | 売り手・買い手の双方 | 売り手または買い手の一方 |
| 報酬 | 双方との契約に基づき、双方から受領する形が一般的 | 原則として契約した一方から受領 |
| 支援の方向 | 双方の意向を把握し、合意可能な着地点を探す | 依頼者の意向を踏まえ、依頼者に有利な条件を目指す |
| 利益相反 | 双方の利害が衝突するため、特に慎重な管理が必要 | 仲介とは構造が異なるが、案件ごとの利益相反確認は必要 |
中小企業庁の整理でも、仲介者は双方から依頼を受けるため、 いずれか一方の利益のみを優先的に取り扱うことはできないとされています。 一方のFAは、一方当事者から依頼を受け、その依頼者の意向を踏まえて支援します。
なぜ仲介では利益相反が問題になるのか
売り手と買い手は、「M&Aを成立させたい」という点では目的を共有できます。 しかし、個々の条件では利益が一致しません。
双方と契約
しながら調整
これは価格だけの話ではありません。 表明保証の範囲、損害賠償・補償の上限、経営者保証の解除、役員の処遇、従業員の雇用、クロージング条件など、 M&Aには一方に有利になれば、もう一方には不利になり得る条件が数多くあります。
| 論点 | 売り手側の典型的な関心 | 買い手側の典型的な関心 |
|---|---|---|
| 譲渡価格 | 高い価格を確保したい | 投資採算に合う価格で取得したい |
| 表明保証 | 対象・期間・責任を限定したい | リスクに備えて十分に確保したい |
| 補償 | 金額・期間を限定したい | 問題発生時の救済を確保したい |
| 経営者保証 | 確実に解除したい | 金融機関との調整を踏まえて対応する |
| クロージング条件 | 過度な条件を避けたい | 買収リスクに応じた条件を設定したい |
こうした両者の間に、双方と契約する同じ仲介者が立ちます。 したがって、利益相反は「担当者が善人か悪人か」という問題ではありません。 利害が衝突する二者を同時に支援するという構造そのものから生じます。
第3版の改訂資料でも、仲介については、売り手・買い手双方から手数料を受け取ることによる 「利益相反の懸念」が明示されています。 そのうえで、リピーターや追加手数料を支払う者への優遇などが具体的な禁止事項として整理されました。
「売り手は一度、買い手は繰り返す」ことが持つ意味
仲介の利益相反を考えるとき、価格交渉だけでなく、 売り手と買い手では、仲介会社との将来の取引可能性が異なり得ることも重要です。
中小企業のオーナーが自社を第三者へ売却する取引は、通常、何度も繰り返すものではありません。 会社を譲渡した後、その経営者が同じ立場で再び「自社の売却」を依頼する機会は限定されます。
一方、買い手には、成長戦略として複数回のM&Aを行う企業があります。 その場合、1件の買収が終わっても、翌年、その翌年と新たな案件で同じ仲介会社を利用する可能性があります。
売り手オーナー
自社売却は通常何度も繰り返さない。成約後、同じ立場で再び顧客になる機会は限定的です。
継続的にM&Aを行う買い手
買収を成長戦略として繰り返す企業は、その後の案件でも顧客になり得ます。
ここから直ちに「仲介会社は買い手を優遇する」と結論づけることはできません。 しかし、継続的な取引が期待できる相手を優先したくなる経済的インセンティブは生じ得ます。
だからこそ、中小M&Aガイドライン第3版は、 リピーターや追加手数料を支払う者を優遇し、 依頼者のニーズに反してマッチングを優先したり、特定の相手に有利になるよう譲渡額を誘導したりすることを 禁止事項として具体化しています。
2026年9月に報じられた「買い手寄り」問題
利益相反が現実のM&Aでどのような形を取り得るのか。 その点を考える材料となる報道が、2026年9月17日にありました。
2026年9月17日、朝日新聞は、大手M&A仲介会社が関与した案件をめぐり、 売り手側代理人が仲介会社の対応について問題を指摘した事例を報じました。
記事では、売り手側代理人が仲介者の立場について 「買い手の主張を一方的にぶつけてくる行為」 との趣旨で問題提起しています。 個別案件の詳しい経緯や当事者の主張については、元記事をご確認ください。
本記事では、この報道を個別案件の事実認定の材料としてではなく、 「双方と契約する仲介者に利益相反の問題がなぜ生じ得るのか」を考える一例として紹介しています。 ガイドライン違反が行政機関等によって確定したという趣旨ではありません。
出典: 朝日新聞「M&A仲介『買い手寄り』でガイドライン違反か 売り手側弁護士語る」 (2026年9月17日・有料記事)
そこまで一般化することはできません。 一つの報道事例から、仲介会社全体や仲介という仕組みそのものを評価するのは適切ではありません。
一方で、双方と契約する仲介者には利益相反が生じ得るため、 中小M&Aガイドラインがリピーター買い手等の優遇を具体的に禁止していることも事実です。 個別事例と制度上の構造問題を分けて読むことが重要です。
ありません。 ここで重要なのは、実際に「買い手寄りではないか」という問題提起が報道されていることを示したうえで、 なぜそのような論点が生じるのかをガイドラインや契約構造から説明することです。
個別案件の詳細は元記事に委ね、 本記事では仲介とFAの違い、利益相反の構造、契約前に確認すべき事項を独自に解説する方が、 読者にとっても記事の目的が明確になります。
そこを一言で「中立」と覚えてしまうと、仲介の難しさが見えなくなります。 たとえば売り手が5億円を希望し、買い手が4億円を希望している場面を考えてみましょう。 売り手にとって有利な方向へ動けば買い手には不利になり、買い手に有利な方向へ動けば売り手には不利になります。
つまり、双方の利益を同時に最大化することはできません。 仲介者は「双方の利益を最大化する専門家」ではなく、 双方の意向を把握しながら、合意可能な条件を探してM&Aを成立させる立場です。
実際のM&Aは、価格だけで決まりません。 たとえば「4億5千万円なら買うが、売り手の表明保証責任を広くしたい」という買い手と、 「価格は4億5千万円でもよいが、売却後の責任は限定したい」という売り手がいたら、 どちらに寄せるかで経済的な価値は変わります。
経営者保証の解除、役員の退任時期、従業員の雇用維持、競業避止、補償の上限・期間なども同じです。 「価格の真ん中を取る」というだけでは解けない利害対立が、最終契約の中に何十項目もあります。
そこが重要です。 仲介者は単なる「紹介者」ではなく、案件によっては情報伝達のハブになります。 売り手は「買い手に伝わっている」と思い、買い手は「売り手から聞いていない」と思っていても、 当事者同士が直接確認していなければ、その食い違いが成約後まで見えないことがあります。
だから情報の伝達、記録、重要事項の説明が非常に重要になります。 利益相反の問題は、価格をどちらに寄せるかだけではなく、 「どの情報を、どのタイミングで、どちらへ、どのように伝えるか」にも現れます。
その可能性があること自体が、ガイドライン上の重要論点です。 もちろん、すべての買い手がリピーターになるわけでも、仲介会社が買い手を優遇していると決めつけられるわけでもありません。
ただ、売り手オーナーの会社売却は通常一度で終わる一方、 買い手企業は2件目、3件目の買収でも顧客になり得ます。 そのため「今後も取引してくれる買い手を優先したい」というインセンティブが生じ得ます。 中小M&Aガイドライン第3版が、リピーターや追加手数料を支払う者への優遇を具体的に禁止したのは、この構造を放置しないためです。
担当者を分けることは、情報管理や牽制の方法として意味があります。 ただ、それだけで「会社として双方から報酬を受け、同じ取引の成立を支援している」という構造そのものが消えるわけではありません。
だから重要なのは、担当を分けたかどうかだけではなく、 利益相反時の社内ルール、相手方から受ける報酬の説明、情報伝達の記録、 特定の相手を優遇しない仕組みまで含めて見ることです。
中小M&Aガイドライン第3版は、何を禁止したのか
2024年8月30日に公表された第3版では、仲介の利益相反に関する禁止事項が具体化されました。 代表的な考え方を整理すると、次のようになります。
継続的に案件を持ち込む買い手だからという理由で、依頼者のニーズに反して優先することを避ける。
追加の経済的利益を理由として、特定当事者に有利な取り扱いをすることを避ける。
売り手の希望よりも仲介者側の事情を優先し、特定の買い手との成約を進めることを避ける。
特定の買い手に有利になるよう、売り手の価格判断を不当に誘導することを避ける。
第3版では、手数料についても説明の充実が図られています。 仲介の場合には、相手方が仲介者へ支払う手数料についても説明事項となります。 自分がいくら支払うかだけでは、仲介者と相手方の経済的関係を十分に把握できないからです。
さらに、提供する業務内容、担当者の資格・経験年数・成約実績などについても説明することが求められています。 利益相反を担当者の良心だけに任せるのではなく、 依頼者が契約前に判断できる情報を増やす方向へ規律が具体化されています。
中小M&Aガイドラインは法律そのものではありません。 一方、M&A支援機関登録制度ではガイドラインの遵守が重要な要件となっており、 中小M&A資格試験でもガイドラインに沿った倫理・行動規範の理解が重要な前提になります。
ではFAなら利益相反の問題はなくなるのか
ここまで読むと、「それなら売り手は最初からFAを選べばよい」と感じるかもしれません。 しかし、仲介とFAを単純な善悪で分けるのも適切ではありません。
売り手側FAであれば、売り手の立場から、譲渡価格、表明保証、補償責任、経営者保証などについて助言・交渉できます。 誰のために動くのかが明確である点は、仲介との大きな違いです。
一方、中小M&Aでは、条件交渉以前に「候補先を見つける」「双方の温度感を調整する」 「オーナー同士の認識のずれを埋める」といった実務も重要です。 同じ仲介者が双方から情報を得ながら調整できることには、案件を前へ進めやすいという利点があります。
全部を自分で処理する必要はありません。 重要なのは「仲介会社に任せること」と「仲介会社だけに依存すること」を分けることです。
マッチングや日程調整、資料の取りまとめなどは仲介会社に任せても、 最終契約の重要条項、表明保証、補償、経営者保証、税務上の論点などは、 必要に応じて自分側の弁護士・税理士等に確認するという形が考えられます。
「標準的」という説明だけで判断しない方がよいでしょう。 標準的な条項でも、自社にとって重大なリスクになることはあります。 たとえば同じ表明保証条項でも、責任上限、請求期間、対象事項によって売り手の負担は大きく変わります。
また、仲介者・FAの業務は、弁護士法・税理士法など各士業の独占業務に抵触しない範囲で行うことが前提とされています。 法的判断や税務判断が必要な場面では、専門家を使うこと自体が異例なのではなく、役割分担の問題です。
重要な事項は「口頭で伝えた」で終わらせず、メールや提出資料など、後から確認できる形で残すことです。 特に価格に影響する事実、簿外債務、訴訟・紛争、補助金、許認可、経営者保証などは、 いつ、誰に、何を伝えたかを記録しておく意味があります。
さらに、最終契約前には「この重要事項は買い手に開示済みか」 「デューデリジェンス資料のどこに入っているか」 「契約書上どう処理されているか」を確認する。 仲介者へ伝えたことと、買い手へ適切に開示されたことは、同じではありません。
契約関係や費用との兼ね合いがありますが、案件によっては、 仲介会社によるマッチングと、自社側専門家による独立した助言を組み合わせる考え方があります。 必ずしも「仲介かFAか」の二者択一だけではありません。
特に重要なのは、仲介契約の専任条項や他の専門家への相談制限がどうなっているかを契約前に確認することです。 「誰に相談できるのか」を、問題が起きてから確認するのでは遅い場合があります。
一つだけなら、「この会社は、私だけのために動くのか、買い手とも契約しているのか」です。
そこが分かれば、相手方からも報酬を受け取るのか、価格交渉でどこまで自分側に立てるのか、 利益が衝突した場合にどう処理するのか、別の弁護士や税理士へ相談すべき場面はどこか、という次の質問につながります。 仲介とFAの違いを知る意味は、肩書を覚えることではなく、支援者へ正しい質問をできるようになることです。
契約前に確認したい10項目
実際に仲介者・FAへ依頼するときは、名称だけで判断せず、契約内容まで確認する必要があります。
| # | 確認事項 | 確認する理由 |
|---|---|---|
| 1 | 仲介かFAか | 支援者の立場を確認する出発点。 |
| 2 | 誰と契約するのか | 双方契約か、一方当事者だけとの契約かを確認する。 |
| 3 | 提供する業務 | マッチング、交渉、契約支援など、どこまで行うのかを見る。 |
| 4 | 自社側の手数料 | 着手金、中間金、成功報酬、最低手数料、計算基準を確認する。 |
| 5 | 相手方の手数料 | 仲介者と相手方との経済的関係を把握する。 |
| 6 | 追加報酬の有無 | 特定当事者から追加の経済的利益を受ける仕組みがないかを見る。 |
| 7 | 専任条項 | 他の支援者への相談・依頼が制限される範囲を確認する。 |
| 8 | テール条項 | 契約終了後に成功報酬が発生する条件・期間・対象を確認する。 |
| 9 | 利益相反への対応 | 社内ルール、情報管理、説明方法を確認する。 |
| 10 | 担当者の経験 | 会社名だけでなく、実際に担当する個人の経験・実績を見る。 |
中小M&A資格試験ではどう押さえるべきか
「仲介=双方、FA=一方」で終わらせない
2026年3月に公表された試験科目案では、 「仲介とFAの違い」が「特に重要度が高く優先的に出題する項目」として示されています。
試験対策では、定義を暗記するだけでなく、契約構造から後続論点をつなげて理解することが重要です。
たとえば、「仲介者が、過去に何度も取引している買い手を優先し、 売り手が希望していた他の候補先との検討を十分に行わず、その買い手との成約を急がせた」という事例が出たとします。
「リピーター優遇」という言葉を暗記していなくても、 双方から依頼を受ける仲介者が、一方だけを優遇してよいのかという原則から考えれば、問題点に気づけます。
一方、売り手側FAが売り手にとって有利な価格や条件を目指して交渉することは、その契約構造に沿った行動です。 同じ「一方に有利な行動」でも、仲介とFAでは意味が異なります。
よくある質問
M&A仲介とFAの一番大きな違いは何ですか?
M&A仲介は「中立な第三者」と考えてよいですか?
仲介会社は買い手を優遇することがあるのですか?
売り手は仲介よりFAを選ぶべきですか?
「アドバイザリー契約」と書いてあればFAですか?
中小M&A資格試験で「仲介とFAの違い」は重要ですか?
まとめ|「仲介かFAか」は、利益相反を理解する入口
M&A仲介とFAの違いは、単なる肩書の違いではありません。
仲介は双方と契約し、FAは一方と契約する。 この違いから、価格交渉の立場、情報の扱い、報酬、そして利益相反の構造が変わります。
仲介では、利害が衝突する売り手と買い手を同じ支援者が支援します。 さらに、会社売却が一度限りになりやすい売り手と、継続的な買収を行う買い手が同じ取引の両側に存在する場合があります。
だからこそ中小M&Aガイドライン第3版は、 リピーターや追加手数料を支払う者への優遇を、具体的な禁止事項として明文化しました。
これは「仲介は危険だから使うべきではない」という話ではありません。 仲介には、双方の意向を同じ支援者が把握し、合意形成を進めやすいという実務上の利点があります。
大切なのは、仲介という仕組みに利益相反の可能性があることを理解したうえで、 誰と契約しているのか、誰から報酬を受けているのか、利益が衝突したときにどのようなルールで行動するのかを確認することです。
参考資料
-
中小企業庁「中小M&Aガイドライン」
中小企業庁公式ページ -
M&A支援機関登録制度「登録支援機関を通じた中小M&Aの集計結果」
仲介・FAの特徴と活用例 -
中小企業庁「中小M&A市場の改革に向けた検討会 第4回 資料3 試験科目一覧」
試験科目一覧(PDF) -
朝日新聞「M&A仲介『買い手寄り』でガイドライン違反か 売り手側弁護士語る」(2026年9月17日)
記事ページ(有料記事) -
日本M&Aセンターホールディングス「一部報道について」(2026年9月14日)
会社公表資料
中小M&A資格試験の試験科目一覧は現時点の案です。 正式な試験案内が公表された場合は、中小企業庁・試験実施機関の最新情報をご確認ください。